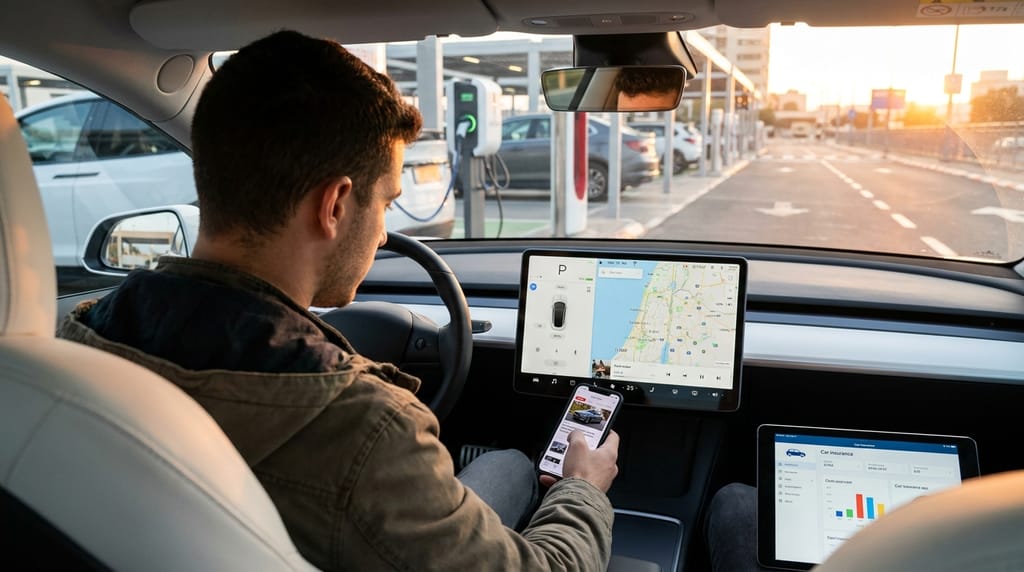
ענף הרכב העולמי נמצא בעיצומה של מהפכה כפולה: מעבר להנעה חשמלית ולמערכות נהיגה אוטונומיות מתקדמות. שילוב שתי המגמות הללו משנה את מודל הבעלות על רכב, את חוויית הנהיגה ואת אופן ניהול הסיכונים על הכביש. בישראל, שבה עלויות התחזוקה והדלק גבוהות, מדובר בשינוי בעל משמעות כלכלית ובטיחותית עבור נהגים פרטיים ועסקיים כאחד.
מגמות מרכזיות: חשמול, אוטונומיה וקישוריות
רכבים חשמליים כבר אינם מוצר נישתי. טווחי הנסיעה משתפרים, זמני הטעינה מתקצרים ותשתיות הטעינה הציבוריות מתרחבות בהדרגה. במקביל, רוב הדגמים החדשים מצוידים במערכות סיוע לנהג ברמה גבוהה: שמירה אקטיבית על נתיב, בלימה אוטונומית, בקרת שיוט אדפטיבית ומצלמות היקפיות. מערכות אלו מהוות בסיס לנהיגה אוטונומית מלאה בעתיד.

הקישוריות הדיגיטלית ברכב מאפשרת עדכוני תוכנה מרחוק, ניטור תקלות בזמן אמת ושילוב אפליקציות ניווט ותשלום. יצרנים וחברות טכנולוגיה אוספים כמויות עצומות של נתונים על התנהגות הנהגים, מצב התשתיות ודפוסי שימוש, נתונים שצפויים להשפיע גם על מודלי התמחור של ביטוח רכב.
מעקב אחר חדשות, רגולציה והתפתחויות שוק
קצב ההתפתחות בתחום הרכב החשמלי והאוטונומי מחייב מעקב שוטף אחר רגולציה, תקנים ומיסוי. שינויי מס קנייה, הטבות לרכבים חשמליים, הגבלות על כניסת רכבי בנזין ודיזל לאזורים עירוניים – כל אלה יכולים להשפיע באופן ישיר על כדאיות רכישת רכב חדש או החלפת רכב קיים.
כדי להבין את התמונה המלאה חשוב לעקוב אחר חדשות עולם הרכב ממקורות עדכניים, כולל דיווחים על דגמים חדשים, מבחני ריסוק, עדכוני תוכנה בטיחותיים וריקולים. המידע המצטבר מאפשר לזהות אילו טכנולוגיות מתבססות בשוק ואילו עדיין בשלב ניסיוני, ובהתאם לכך לקבל החלטות זהירות יותר לגבי רכישה, ליסינג או שימוש בשירותי שיתוף רכב.
השפעת הרכב החשמלי על עלויות תחזוקה ושימוש
לרכב חשמלי יש פחות חלקים נעים בהשוואה למנוע בעירה פנימית: אין צורך בהחלפת שמנים, פלאגים ומרבית רכיבי מערכת הפליטה. המשמעות היא ירידה פוטנציאלית בעלויות התחזוקה השוטפת, לצד צורך במומחיות חשמלית ואלקטרונית מתקדמת במוסכים מורשים. בנוסף, בלימה רגנרטיבית מפחיתה שחיקת רפידות הבלם ומאריכה את חייהן.
מנגד, עלות תיקון סוללה או החלפתה גבוהה מאוד, ולכן יש חשיבות לבדיקת אחריות היצרן, תנאי האחריות המורחבת ומדיניות הטיפול בנזקי תאונה. צריכת החשמל מושפעת מתנאי מזג אוויר, עומס, מהירות ופרופיל הנהיגה, ולכן יש לבחון נתוני טווח ריאלי ולא רק נתוני מעבדה. עבור נהגים המבצעים נסיעות ארוכות יומיומיות, תכנון מסלול הטעינה הופך לחלק בלתי נפרד משגרת השימוש ברכב.
ביטוח רכב בעידן החשמלי והאוטונומי
המעבר לרכבים חשמליים ואוטונומיים מציב אתגר חדש לחברות הביטוח. שווי הרכב, עלות חלקי החילוף והמורכבות הטכנולוגית משפיעים על פרמיית הביטוח, במיוחד בביטוח המקיף. במקביל, מערכות הבטיחות המתקדמות צפויות להפחית את שיעור התאונות ואת חומרתן, מה שיכול לתמוך בירידת פרמיות בטווח הארוך.
מוצרי ביטוח חדשניים מתבססים על מודלים של "תשלום לפי שימוש" (Usage Based Insurance), המבוססים על נתוני נהיגה בפועל: מהירות, תאוצה, בלימות חדות ושעות נהיגה. נהגים זהירים עשויים ליהנות מהנחות משמעותיות, אך יש להביא בחשבון גם סוגיות פרטיות ואבטחת מידע, שכן הנתונים הרגישים מאוחסנים ומנותחים על ידי גורמים מסחריים.
שאלה מרכזית נוספת היא חלוקת האחריות בתאונה ברכב המצויד במערכות אוטונומיות: האם האחריות מוטלת על הנהג, על יצרן הרכב או על ספק התוכנה? בעולם כבר מתפתחות מסגרות משפטיות המגדירות אחריות משותפת, וחברות הביטוח בישראל נדרשות להתאים את הפוליסות והחריגים למציאות זו.
היערכות הנהגים לעתיד התחבורה
המעבר לעידן החשמלי והאוטונומי אינו מתרחש ביום אחד, אלא בתהליך מדורג שבו דגמים מסורתיים, היברידיים וחשמליים חיים זה לצד זה. נהגים נדרשים לבחון את דפוסי הנסיעה האישיים, זמינות תשתיות הטעינה באזור המגורים והעבודה, ומדיניות החניה העירונית לרכבים חשמליים. בד בבד, חשוב לבחון היטב את תנאי הביטוח, הכיסוי לסוללה, לסכנות סייבר ולמערכות אלקטרוניות יקרות.
השילוב בין ידע טכנולוגי בסיסי, מעקב שוטף אחר שינויים רגולטוריים והבנה מעמיקה של מוצרי הביטוח החדשים יאפשר לנהגים לקבל החלטות מושכלות יותר. כך ניתן למנף את יתרונות המהפכה – חיסכון בעלויות, שיפור בטיחות והפחתת זיהום – תוך ניהול סיכונים אחראי בעידן תחבורתי המשתנה במהירות.